Wypadek samochodem w leasingu - co zrobić? Poradnik krok po kroku
Czy wiesz, jakie obowiązki i prawa ma leasingobiorca po wypadku? Kto wzywa policję, jak poprawnie spisać oświadczenie, jakie są różnice między szkodą częściową a całkowitą? Nasz poradnik zawiera precyzyjne instrukcje, które wyjaśniają, jak zgłosić szkodę, naprawić auto oraz skorzystać z auta zastępczego.
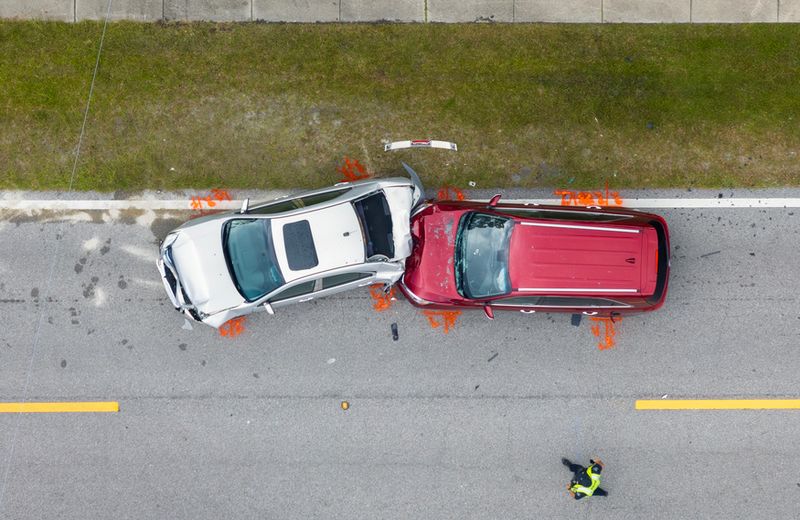
Wypadek leasingowanym samochodem to moment, w którym nawet doświadczeni kierowcy mogą stanąć przed szeregiem nieoczywistych decyzji. Pojazd nie jest ich własnością, a każde działanie (od zgłoszenia szkody po wybór warsztatu) wymaga zachowania odpowiednich procedur. To właśnie one decydują o tym, czy naprawa przebiegnie sprawnie, czy pojawią się problemy z ubezpieczeniem lub rozliczeniem umowy leasingu.
W naszym poradniku przedstawiamy najważniejsze zasady postępowania – od zabezpieczenia miejsca zdarzenia, przez zgłoszenie szkody, aż po kwestie naprawy i rozliczenia umowy.
Obowiązki leasingobiorcy i leasingodawcy po wypadku - samochód w leasingu
W przypadku leasingu kluczowe jest rozróżnienie pomiędzy własnością a użytkowaniem pojazdu. Leasingobiorca korzysta z samochodu, użytkuje go zgodnie z umową i ponosi odpowiedzialność za jego stan techniczny, lecz formalnym właścicielem auta pozostaje firma leasingowa. To oznacza, że to właśnie leasingodawca widnieje w dowodzie rejestracyjnym jako właściciel pojazdu i ma prawo do odszkodowania w razie szkody.
Z punktu widzenia ubezpieczenia komunikacyjnego (OC i AC) również istnieje rozdział odpowiedzialności. Polisa OC chroni poszkodowanych w wypadku, natomiast AC zabezpiecza interes leasingodawcy jako właściciela samochodu. Leasingobiorca natomiast jest zobowiązany do niezwłocznego zgłoszenia zdarzenia – zarówno ubezpieczycielowi, jak i leasingodawcy – oraz do przestrzegania zapisów umowy, które często określają sposób likwidacji szkody czy wyboru warsztatu naprawczego.
W praktyce oznacza to, że choć użytkownik prowadzi pojazd i może być sprawcą zdarzenia, to decyzje dotyczące naprawy lub rozliczenia szkody podejmuje właściciel auta, czyli firma leasingowa. To naturalne następstwo konstrukcji prawnej leasingu, w której leasingobiorca nie dysponuje pełnią praw właścicielskich, a jedynie czasowym uprawnieniem do korzystania z pojazdu.
Postępowanie po kolizji autem z leasingu – instrukcja KROK PO KROKU
| Etap | Czynność | Odpowiedzialny | Czas Reakcji (Standard) |
|---|---|---|---|
| I | Zabezpieczenie miejsca zdarzenia | Leasingobiorca | Natychmiast |
| II | Wezwanie Policji / Sporządzenie Oświadczenia | Leasingobiorca | Do 24h |
| III | Zgłoszenie do Leasingodawcy | Leasingobiorca | 24 - 72h (wg umowy) |
| IV | Zgłoszenie do Ubezpieczyciela (OC/AC) | Leasingobiorca | 7 - 14 dni (wg polisy) |
| V | Decyzja o Naprawie / Rozliczeniu | Leasingodawca (właściciel) | Po wycenie |
Bez względu na to, czy jesteśmy sprawcą kolizji, czy jej uczestnikiem, w pierwszej kolejności należy zadbać o bezpieczeństwo własne i innych osób. Trzeba zabezpieczyć miejsce zdarzenia – włączyć światła awaryjne, ustawić trójkąt ostrzegawczy i upewnić się, że nikt nie potrzebuje pomocy medycznej.
Kiedy wezwać policję, a kiedy wystarczy oświadczenie?
Jeśli w zdarzeniu są osoby ranne, wezwanie policji i pogotowia jest obowiązkowe. W przypadku, gdy uszkodzeniu uległy wyłącznie pojazdy, decyzję o obecności patrolu policji należy podjąć zgodnie z zapisami umowy leasingu. W znakomitej większości Ogólnych Warunków Leasingu znajduje się zapis, że policję trzeba wezwać, gdy sprawcą jest inny uczestnik ruchu, a szkoda będzie likwidowana z jego polisy OC. Dzięki temu leasingodawca ma formalne potwierdzenie zdarzenia i może bez przeszkód dochodzić odszkodowania.
Jeśli natomiast sprawcą jest osoba leasingująca, a naprawa ma zostać przeprowadzona z polisy autocasco, wezwanie policji nie zawsze jest wymagane. Część firm leasingowych jednak wciąż tego wymaga – przede wszystkim w celu ochrony przed próbami wyłudzenia odszkodowań. Dlatego przed podjęciem decyzji warto sprawdzić odpowiedni zapis w umowie lub skontaktować się z opiekunem leasingu.
Jak poprawnie sporządzić oświadczenie o zdarzeniu drogowym?
W sytuacjach, w których policja nie jest potrzebna, wystarczy sporządzić oświadczenie o zdarzeniu drogowym. Powinno ono być przygotowane w dwóch jednobrzmiących egzemplarzach – po jednym dla każdego uczestnika kolizji – i zawierać:
- dane uczestników oraz pojazdów,
- miejsce i czas zdarzenia,
- opis okoliczności i zakres uszkodzeń,
- dane polisy OC sprawcy,
- wyraźne oświadczenie sprawcy o przyznaniu się do winy,
- czytelne podpisy obu użytkowników pojazdów biorących udział w kolizji.
Dobrą praktyką jest również wykonanie dokumentacji fotograficznej – zdjęć pojazdów, uszkodzeń oraz samego miejsca zdarzenia – a także zebranie danych świadków, jeśli są obecni. Coraz częściej zamiast papierowego formularza można skorzystać z funkcji mStłuczka w aplikacji mObywatel, która umożliwia szybkie i bezpieczne przygotowanie elektronicznego oświadczenia.
Starannie udokumentowane zdarzenie i właściwie sporządzone oświadczenie stanowią podstawę do dalszych działań – przede wszystkim do zgłoszenia szkody leasingodawcy i ubezpieczycielowi, o czym szerzej w kolejnej części poradnika.
Jak i gdzie zgłosić szkodę komunikacyjną?
Po właściwym zabezpieczeniu miejsca zdarzenia i sporządzeniu oświadczenia kolejnym krokiem jest formalne zgłoszenie szkody.
Terminowe zgłoszenie szkody do leasingodawcy
Pierwszym obowiązkiem użytkownika pojazdu jest poinformowanie firmy leasingowej o zdarzeniu. W praktyce większość leasingodawców wymaga:
- przesłania skanu oświadczenia uczestników kolizji,
- udostępnienia zdjęć dokumentujących uszkodzenia i miejsce zdarzenia,
- podania podstawowych danych dotyczących ubezpieczenia sprawcy wypadku (jeżeli szkoda jest z OC).
Termin zgłoszenia szkody do leasingodawcy jest zwykle określony w umowie i wynosi od 24 do 72 godzin od zdarzenia, choć niektóre firmy mogą dopuszczać nieco dłuższe okresy w szczególnych okolicznościach. Termin ten należy traktować poważnie – jego przekroczenie może prowadzić do komplikacji w procesie likwidacji szkody.
Zgłoszenie wypadku do ubezpieczyciela. OC sprawcy vs. AC pojazdu
Równolegle, lub według wskazówek leasingodawcy, użytkownik auta powinien zgłosić szkodę do odpowiedniego ubezpieczyciela:
- OC sprawcy, gdy uszkodzenia są efektem działania innej osoby,
- AC leasingowanego pojazdu, gdy naprawa będzie pokrywana z własnej polisy autocasco.
W przypadku ubezpieczyciela również obowiązuje termin zgłoszenia – zazwyczaj od 7 do 14 dni od zdarzenia, choć warto sprawdzić konkretny zapis w polisie. Zgłoszenie w tym czasie jest niezbędne, aby zachować prawo do odszkodowania.
Przy zgłoszeniu należy przekazać komplet dokumentów: oświadczenie, zdjęcia, dane uczestników i pojazdów, ewentualne protokoły policyjne oraz informacje o polisie ubezpieczeniowej. Właściwe i terminowe zgłoszenie szkody jest kluczowe, aby uniknąć problemów z wypłatą odszkodowania.
Równocześnie leasingobiorca powinien pozostawać w stałym kontakcie z leasingodawcą oraz ubezpieczycielem, udzielać dodatkowych informacji, jeśli są wymagane, oraz realizować wskazania dotyczące warsztatu i sposobu naprawy. Niedopełnienie tych obowiązków może skutkować opóźnieniami w likwidacji szkody lub problemami przy wypłacie odszkodowania.
Różnica. Szkoda częściowa a całkowita – podział i znaczenie dla dalszego postępowania
| Kryterium | Szkoda częściowa | Szkoda całkowita |
|---|---|---|
| Definicja | Naprawa technicznie i ekonomicznie opłacalna. | Koszt naprawy przekracza 70-80% wartości auta (nieopłacalna). |
| Cel Działania | Przywrócenie auta do stanu sprzed wypadku. | Rozliczenie umowy leasingu. |
| Odszkodowanie Trafia Do | Warsztatu (w imieniu Leasingodawcy). | Leasingodawcy (jako właściciela). |
| Dalszy Los Umowy | Kontynuacja leasingu. | Zakończenie umowy (wymaga spłaty salda). |
W procesie likwidacji zdarzenia drogowego kluczowym elementem jest określenie rodzaju szkody. W leasingu ma to szczególne znaczenie, ponieważ od tej decyzji zależy, czy pojazd będzie naprawiany, czy też konieczne będzie rozliczenie umowy i ewentualne zawarcie nowego leasingu.
Charakterystyka szkody częściowej i proces naprawy
Szkoda częściowa występuje, gdy uszkodzenia pojazdu można naprawić w sposób ekonomiczny i techniczny, przywracając go do stanu sprzed kolizji. W tym przypadku koszty naprawy są pokrywane przez ubezpieczyciela (OC sprawcy lub AC leasingowanego pojazdu). Leasingobiorca bierze udział w procesie naprawy poprzez współpracę z warsztatem i leasingodawcą, ale ostateczne decyzje dotyczące zakresu naprawy należą do firmy leasingowej.
Definicja szkody całkowitej i rozliczenie umowy
Natomiast szkoda całkowita zachodzi wtedy, gdy naprawa pojazdu jest nieopłacalna lub niemożliwa technicznie, a wartość samochodu po wypadku nie pozwala na przywrócenie go do stanu sprzed zdarzenia. Definicja szkody całkowitej w praktyce ubezpieczeniowej i leasingowej zwykle obejmuje sytuacje, w których koszt naprawy przekracza określony procent wartości auta (najczęściej 70–80%), bądź gdy auto uległo zniszczeniu w stopniu uniemożliwiającym bezpieczne użytkowanie.
Naprawa auta z leasingu – krok po kroku
Gdy szkoda zostanie zakwalifikowana jako częściowa, kolejnym etapem jest naprawa pojazdu. W przypadku auta leasingowanego decyzje dotyczące wyboru warsztatu, zakresu naprawy i zatwierdzenia kosztorysu należą do leasingodawcy, który dba o zachowanie wartości samochodu i zgodność prac z wymaganiami producenta. Leasingobiorca zobowiązany jest do współpracy – udostępnienia auta, przekazania dokumentacji i zdjęć oraz kontaktu w razie pytań.
Warto podkreślić, że samodzielne podjęcie decyzji o naprawie bez zgody leasingodawcy jest bardzo ryzykowne – może skutkować odmową pokrycia kosztów przez ubezpieczyciela lub problemami z dalszą obsługą leasingu. Dopiero po zatwierdzeniu kosztorysu i zakończeniu prac przez wskazany warsztat użytkownik pojazdu może bezpiecznie kontynuować jego eksploatację.
Ważne! proces naprawy nie wstrzymuje obowiązku regulowania rat – użytkownik auta pozostaje odpowiedzialny za ich terminowe opłacanie.
Likwidacja szkody całkowitej i rola ubezpieczenia GAP – co dalej po decyzji ubezpieczyciela
Rozliczenie odszkodowania a stała wartość pojazdu (100% fakturowa)
W przypadku szkody całkowitej odszkodowanie z polisy trafia nie do użytkownika, lecz do leasingodawcy – to on pozostaje właścicielem pojazdu. Wypłacana jest wówczas cała kwota zapisana w polisie ubezpieczeniowej, dlatego tak istotne jest, by w umowie znalazła się opcja stałej wartości pojazdu (tzw. wartość 100% fakturowa). Jej brak oznacza, że likwidator ubezpieczenia wyceni samochód na dzień szkody lub kradzieży, czyli zgodnie z jego bieżącą, pomniejszoną wartością rynkową.
Otrzymane środki są następnie przeznaczane na pokrycie pozostałych zobowiązań wynikających z umowy leasingu. Możliwe są tu dwa scenariusze. Pierwszy – korzystniejszy – gdy wysokość odszkodowania pokrywa całość zadłużenia. W takiej sytuacji leasingodawca rozlicza umowę, a ewentualna nadwyżka środków (np. z tytułu różnicy między wartością auta a pozostałym saldem rat) może zostać przekazana leasingobiorcy.
Drugi scenariusz jest mniej optymistyczny – gdy kwota z polisy okazuje się zbyt niska, by spłacić całość zobowiązań. Dzieje się tak najczęściej przy spadku wartości rynkowej pojazdu lub przy niedoszacowanym ubezpieczeniu. Wówczas to leasingobiorca zobowiązany jest do dopłaty różnicy. Tego ryzyka można uniknąć, korzystając z dodatkowego ubezpieczenia GAP, które pokrywa stratę finansową między wartością rynkową auta a wartością zobowiązań leasingowych w dniu szkody.
Udział własny w szkodzie – kwotowy i procentowy
Warto również pamiętać o kwestii udziału własnego w szkodzie, czyli tej części kosztów naprawy lub odszkodowania, którą pokrywa właściciel pojazdu. W umowie ubezpieczenia autocasco udział własny może być określony:
- kwotowo (np. 250 zł w przypadku szkody),
- procentowo (np. 10% wartości szkody).
Im wyższy udział własny, tym niższa składka, ale również niższe odszkodowanie. Przykładowo – jeśli szkoda została oszacowana na 1 000 zł, a udział własny wynosi 10%, ubezpieczyciel wypłaci 900 zł, a pozostałe 100 zł dopłaci klient.
Niektóre towarzystwa ubezpieczeniowe stosują obligatoryjny udział własny, co oznacza, że każde odszkodowanie jest pomniejszane o jego wartość. Z drugiej strony istnieje możliwość wykupienia polisy bez udziału własnego – wówczas całe ryzyko przejmuje ubezpieczyciel, choć wiąże się to z wyższą składką.
W praktyce szkoda całkowita oznacza zakończenie umowy leasingu, a dalsze decyzje – o wyborze nowego pojazdu czy kontynuacji współpracy – zależą od preferencji klienta. Wiele firm leasingowych ułatwia przejście do nowej umowy, proponując uproszczoną procedurę i atrakcyjne warunki przy zakupie kolejnego samochodu.
Auto zastępcze po wypadku w leasingu – z OC sprawcy czy z AC?
Po kolizji leasingowanego auta często pojawia się pytanie, kto i na jakich zasadach zapewnia pojazd zastępczy. Odpowiedź zależy przede wszystkim od źródła finansowania naprawy szkody.
Jeśli sprawcą wypadku jest inny kierowca, auto zastępcze przysługuje z jego polisy OC. Wówczas koszt wynajmu pokrywany jest przez ubezpieczyciela sprawcy, a samochód zastępczy można użytkować przez cały okres niezbędny do naprawy lub do momentu wypłaty odszkodowania w przypadku szkody całkowitej. W praktyce formalnym najemcą pojazdu jest leasingobiorca, jednak faktury wystawiane są zwykle na leasingodawcę – jako właściciela uszkodzonego samochodu.
Inaczej wygląda sytuacja, gdy sprawcą jest sam użytkownik pojazdu. Wtedy możliwość skorzystania z auta zastępczego zależy od zakresu polisy autocasco. Nie każda umowa AC obejmuje ten element, a jeśli już, to często z limitem czasu lub kwoty (np. do 10 dni najmu lub do określonej stawki dobowej). Warto więc przed podpisaniem umowy leasingu upewnić się, czy wykupione ubezpieczenie obejmuje ten wariant i w jakim zakresie.
W niektórych przypadkach leasingodawcy współpracują z siecią partnerów oferujących samochody zastępcze na preferencyjnych warunkach – często dostępne od ręki i bez konieczności wcześniejszych formalności. Takie rozwiązanie pozwala uniknąć przestojów w pracy czy utrudnień w codziennym użytkowaniu auta.
Podsumowanie
Wypadek leasingowanym samochodem to sytuacja wymagająca rozważnego działania. Kluczowe znaczenie mają: zabezpieczenie miejsca zdarzenia, właściwe zgromadzenie dokumentacji, współpraca z leasingodawcą i ubezpieczycielem oraz prawidłowe określenie rodzaju szkody – częściowej lub całkowitej. Od klasyfikacji szkody zależą dalsze decyzje: naprawa auta, rozliczenie umowy lub rozpoczęcie nowego leasingu.
Dobrze przemyślana procedura, świadomość warunków polisy (AC, OC, udział własny, opcja stałej wartości pojazdu) oraz znajomość zasad korzystania z auta zastępczego pozwalają uniknąć nieporozumień, przyspieszają likwidację szkody i chronią interesy użytkownika.