3627 opinii z Google Rating
logo
logo logo partnera
  • Samochody
  • Finansowanie
    Finansowanie
    • Leasing

      Nowe i używane samochody osobowe - popularne, premium oraz chińskie. Dla firm i osób prywatnych. Umowa od 24 miesięcy. Rabaty do 30%.

      Sprawdź oferty
    • Wynajem długoterminowy

      Bez wkładu własnego, obowiązku wykupu i zmartwień - wszystko w cenie raty. Umowa od 12 miesięcy. Auta w abonamencie - płacisz i jeździsz.

      Sprawdź oferty
    • Kredyt

      Elastyczny kredyt dla osób prywatnych i firm – pełna własność, pełna swoboda. Nowe i używane samochody z rabatem do 30%.

      Sprawdź oferty
    Wszystkie oferty
  • Strefa wiedzy
  • Opinie Klientów
  • Kontakt
  • O nas
Zamów rozmowę
Napisz wiadomość
  • Główna
  • Zamknij
    Szukaj
  • Zamknij
    Kontakt
  • Oferty
  • Zamknij
    Menu
  • ChinskieSamochody.pl
  • Strefa wiedzy
  • Finansowanie i podatki
  • Leasing dla nowej firmy bez historii kredytowej

Leasing dla nowej firmy bez historii kredytowej

Data utworzenia: 06.11.2026 Beata Szymańska
Data modyfikacji: 06.11.2026

Czy nowa firma może otrzymać leasing samochodu, jeśli nie ma żadnej historii kredytowej ani długiego stażu działalności? W artykule wyjaśniamy, skąd bierze się ostrożność leasingodawców, a także podpowiadamy, jak skutecznie zwiększyć swoją szansę na pozytywną decyzję.
Na skróty:

Ocena ryzyka - dlaczego start-up bez historii kredytowej wymaga ostrożności?
Historia kredytowa – co sprawdza leasingodawca?
Jak krótki staż działalności wpływa na decyzję leasingową?
Nie tylko BIK i wiek firmy – jakie parametry decydują o przyznaniu leasingu?
Jakie wymagania stawiają leasingodawcy nowym firmom bez historii kredytowej?
Jak zwiększyć szanse na pozytywną decyzję leasingową na starcie?
Podsumowanie - jak dobrze wypaść w oczach leasingodawcy?

Ocena ryzyka - dlaczego start-up bez historii kredytowej wymaga ostrożności?

Każda umowa leasingowa opiera się na chłodnej kalkulacji ryzyka. Firma leasingowa kupuje samochód, pozostaje jego właścicielem i oddaje go przedsiębiorcy do użytkowania w zamian za comiesięczne raty. Jeśli leasingobiorca przestaje je spłacać, finansujący może odebrać pojazd i sprzedać go na rynku wtórnym. Nie oznacza to jednak, że odzyska wszystkie zainwestowane pieniądze. Samochód w międzyczasie traci na wartości, a dochodzenie zaległych należności wiąże się z dodatkowymi kosztami i nie zawsze pozwala na szybkie odzyskanie środków.

wyBorek
MG HS 1.5T HEV+ Exclusive aut

Chcesz zobaczyć
więcej?

Nowy
  • Pełna hybryda
  • A

MG HS

1.5T HEV+ Exclusive aut

Cena Superauto: 117 900 zł brutto
  • Tempomat adaptacyjny ACC
  • Kamera panoramiczna 360
  • Asystent martwego pola
  • Podgrzewany fotel kierowcy
  • Elektrycznie ustawiany fotel kierowcy
  • Tapicerka skórzana
  • Keyless Go
  • Siedzenie z pamięcią ustawienia
  • Kamera parkowania tył
  • Asystent pasa ruchu
  • Zegary cyfrowe
  • Kontrola odległości od poprzedzającego pojazdu
  • Klimatyzacja automatyczna, dwustrefowa
  • Lampy przednie w technologii LED
  • Ładowanie bezprzewodowe urządzeń
  • Kontrola odległości z tyłu
  • Interfejs Bluetooth
  • Kontrola odległości z przodu
  • System nawigacji satelitarnej
  • Lusterka boczne składane elektrycznie
  • Autonomiczny system kierowania
  • Isofix
  • Gniazdo USB
  • Podłokietniki – przód
  • Rozkładana tylna kanapa
Oszczędzasz 22% Rabat z tytułu leasingu 33 250 zł
Leasing netto: 1 362zł 1 675 zł brutto / msc.
wyBorek
Chery Tiggo 7 Premium 1.5 T-GDI HEV DCT

Chcesz zobaczyć
więcej?

Nowy
  • Pełna hybryda
  • A

Chery Tiggo 7

Premium 1.5 T-GDI HEV DCT

Cena Superauto: 123 900 zł brutto
  • System nagłośnienia premium
  • Tempomat adaptacyjny ACC
  • Asystent martwego pola
  • Elektrycznie ustawiany fotel kierowcy
  • Keyless Go
  • Asystent pasa ruchu
  • Android Auto
  • Zegary cyfrowe
  • Lampy przednie w technologii LED
  • Kontrola odległości z tyłu
  • Interfejs Bluetooth
  • Isofix
  • Gniazdo USB
  • Oświetlenie drogi do domu
  • Podłokietniki – przód
  • Rozkładana tylna kanapa
Oszczędzasz 8% Rabat z tytułu leasingu 11 000 zł
Leasing netto: 1 431zł 1 760 zł brutto / msc.
wyBorek
Chery Tiggo 9 Prestige 1.5 T-GDI Super Hybrid DHT 7os.

Zobacz film
z prezentacją

Chery Tiggo 9 Prestige 1.5 T-GDI Super Hybrid DHT 7os.

Chcesz zobaczyć
więcej?

Nowy
  • Hybryda plug-in
  • A

Chery Tiggo 9

Prestige 1.5 T-GDI Super Hybrid DHT 7os.

Cena Superauto: 182 900 zł brutto
  • System nagłośnienia premium
  • Wyświetlacz typu Head-Up
  • Tempomat adaptacyjny ACC
  • Kamera panoramiczna 360
  • Dach panoramiczny
  • Fotele przednie wentylowane
  • Asystent martwego pola
  • Podgrzewana kierownica
  • Fotele z masażem
  • Elektrycznie ustawiany fotel kierowcy
  • Tapicerka skórzana
  • Keyless Go
  • Siedzenie z pamięcią ustawienia
  • Asystent pasa ruchu
  • Park Assistant – asystent parkowania
  • Android Auto
  • Zegary cyfrowe
  • Podgrzewana przednia szyba
  • Lampy przednie w technologii LED
  • Fotele tylne wentylowane
  • Ładowanie bezprzewodowe urządzeń
  • Interfejs Bluetooth
  • Kontrola odległości z przodu
  • Tempomat
  • Lusterka boczne składane elektrycznie
  • Autonomiczny system kierowania
  • Isofix
  • Gniazdo USB
  • Oświetlenie drogi do domu
  • Dostęp do internetu
  • Podłokietniki – przód
  • Rozkładana tylna kanapa
Oszczędzasz 13% Rabat z tytułu leasingu 27 000 zł
Leasing netto: 2 112zł 2 598 zł brutto / msc.
wyBorek
Omoda 5 1.5 T-GDI Hybrid Premium DHT

Chcesz zobaczyć
więcej?

Nowy
  • Pełna hybryda
  • A

Omoda 5

1.5 T-GDI Hybrid Premium DHT

Cena Superauto: 114 900 zł brutto
  • System nagłośnienia premium
  • Tempomat adaptacyjny ACC
  • Kamera panoramiczna 360
  • Fotele przednie wentylowane
  • Asystent martwego pola
  • Podgrzewany fotel kierowcy
  • Podgrzewana kierownica
  • Elektrycznie ustawiany fotel kierowcy
  • Tapicerka skórzana
  • Keyless Go
  • Kamera parkowania tył
  • Asystent pasa ruchu
  • Android Auto
  • Zegary cyfrowe
  • Lampy przednie w technologii LED
  • Ładowanie bezprzewodowe urządzeń
  • Interfejs Bluetooth
  • Kontrola odległości z przodu
  • Tempomat
  • Lusterka boczne składane elektrycznie
  • Isofix
  • Gniazdo USB
  • Oświetlenie drogi do domu
  • Szyberdach szklany – przesuwany i uchylny elektrycznie
  • Podłokietniki – przód
  • Rozkładana tylna kanapa
Oszczędzasz 16% Rabat z tytułu leasingu 21 600 zł
Leasing netto: 1 327zł 1 632 zł brutto / msc.
wyBorek
Omoda 5 1.5 T-GDI Hybrid Premium DHT

Chcesz zobaczyć
więcej?

Nowy
  • Pełna hybryda
  • A

Omoda 5

1.5 T-GDI Hybrid Premium DHT

Cena Superauto: 114 900 zł brutto
  • System nagłośnienia premium
  • Tempomat adaptacyjny ACC
  • Kamera panoramiczna 360
  • Fotele przednie wentylowane
  • Asystent martwego pola
  • Podgrzewany fotel kierowcy
  • Podgrzewana kierownica
  • Elektrycznie ustawiany fotel kierowcy
  • Tapicerka skórzana
  • Keyless Go
  • Kamera parkowania tył
  • Asystent pasa ruchu
  • Android Auto
  • Zegary cyfrowe
  • Lampy przednie w technologii LED
  • Ładowanie bezprzewodowe urządzeń
  • Interfejs Bluetooth
  • Kontrola odległości z przodu
  • Tempomat
  • Lusterka boczne składane elektrycznie
  • Isofix
  • Gniazdo USB
  • Oświetlenie drogi do domu
  • Szyberdach szklany – przesuwany i uchylny elektrycznie
  • Podłokietniki – przód
  • Rozkładana tylna kanapa
Oszczędzasz 16% Rabat z tytułu leasingu 21 600 zł
Leasing netto: 1 327zł 1 632 zł brutto / msc.
wyBorek
Omoda 5 1.5 T-GDI Hybrid Premium DHT

Chcesz zobaczyć
więcej?

Demonstracyjny
  • 2025
  • Pełna hybryda
  • A

Omoda 5

1.5 T-GDI Hybrid Premium DHT

Cena Superauto: 109 900 zł brutto
  • System nagłośnienia premium
  • Tempomat adaptacyjny ACC
  • Kamera panoramiczna 360
  • Fotele przednie wentylowane
  • Asystent martwego pola
  • Podgrzewany fotel kierowcy
  • Podgrzewana kierownica
  • Elektrycznie ustawiany fotel kierowcy
  • Tapicerka skórzana
  • Keyless Go
  • Kamera parkowania tył
  • Asystent pasa ruchu
  • Android Auto
  • Zegary cyfrowe
  • Lampy przednie w technologii LED
  • Ładowanie bezprzewodowe urządzeń
  • Interfejs Bluetooth
  • Kontrola odległości z przodu
  • Tempomat
  • Lusterka boczne składane elektrycznie
  • Isofix
  • Gniazdo USB
  • Oświetlenie drogi do domu
  • Szyberdach szklany – przesuwany i uchylny elektrycznie
  • Podłokietniki – przód
  • Rozkładana tylna kanapa
Oszczędzasz 19% Rabat z tytułu leasingu 26 600 zł
Leasing netto: 1 511zł 1 859 zł brutto / msc.
wyBorek
Jaecoo 5 1.6 T-GDI Premium DCT

Chcesz zobaczyć
więcej?

Nowy
  • 2025
  • Benzyna
  • A

Jaecoo 5

1.6 T-GDI Premium DCT

Cena Superauto: 99 000 zł brutto
  • System nagłośnienia premium
  • Tempomat adaptacyjny ACC
  • Fotele przednie wentylowane
  • Asystent martwego pola
  • Podgrzewana kierownica
  • Elektrycznie ustawiany fotel kierowcy
  • Tapicerka skórzana
  • Keyless Go
  • Kamera parkowania tył
  • Asystent pasa ruchu
  • Android Auto
  • Zegary cyfrowe
  • Lampy przednie w technologii LED
  • Ładowanie bezprzewodowe urządzeń
  • Interfejs Bluetooth
  • Kontrola odległości z przodu
  • Lusterka boczne składane elektrycznie
  • Isofix
  • Gniazdo USB
  • Podłokietniki – przód
  • Rozkładana tylna kanapa
Oszczędzasz 24% Rabat z tytułu leasingu 30 500 zł
Leasing netto: 1 154zł 1 419 zł brutto / msc.
Gwarancja fabryczna
Jaecoo 8 1.5 T-GDI Super Hybrid Premium DHT 7os.

Chcesz zobaczyć
więcej?

Nowy
  • Hybryda plug-in
  • A

Jaecoo 8

1.5 T-GDI Super Hybrid Premium DHT 7os.

Cena Superauto: 192 900 zł brutto
  • System nagłośnienia premium
  • Tempomat adaptacyjny ACC
  • Kamera panoramiczna 360
  • Fotele przednie wentylowane
  • Asystent martwego pola
  • Podgrzewany fotel kierowcy
  • Podgrzewana kierownica
  • Fotele z masażem
  • Elektrycznie ustawiany fotel kierowcy
  • Tapicerka skórzana
  • Keyless Go
  • Asystent pasa ruchu
  • Android Auto
  • Zegary cyfrowe
  • Fotele tylne wentylowane
  • System nawigacji satelitarnej
  • Lusterka boczne składane elektrycznie
  • Dostęp do internetu
Oszczędzasz 14% Rabat z tytułu leasingu 32 000 zł
Leasing netto: 2 228zł 2 740 zł brutto / msc.
Gwarancja fabryczna
Jaecoo 8 1.5 T-GDI Super Hybrid Premium DHT 7os.

Chcesz zobaczyć
więcej?

Nowy
  • Hybryda plug-in
  • A

Jaecoo 8

1.5 T-GDI Super Hybrid Premium DHT 7os.

Cena Superauto: 192 900 zł brutto
  • System nagłośnienia premium
  • Tempomat adaptacyjny ACC
  • Kamera panoramiczna 360
  • Fotele przednie wentylowane
  • Asystent martwego pola
  • Podgrzewany fotel kierowcy
  • Podgrzewana kierownica
  • Fotele z masażem
  • Elektrycznie ustawiany fotel kierowcy
  • Tapicerka skórzana
  • Keyless Go
  • Asystent pasa ruchu
  • Android Auto
  • Zegary cyfrowe
  • Fotele tylne wentylowane
  • System nawigacji satelitarnej
  • Lusterka boczne składane elektrycznie
  • Dostęp do internetu
Oszczędzasz 14% Rabat z tytułu leasingu 32 000 zł
Leasing netto: 2 228zł 2 740 zł brutto / msc.
Gwarancja fabryczna
Jaecoo 5 1.5 T-GDI HEV Premium DCT

Zobacz film
z prezentacją

Jaecoo 5 1.5 T-GDI HEV Premium DCT

Chcesz zobaczyć
więcej?

Nowy
  • Pełna hybryda
  • A

Jaecoo 5

1.5 T-GDI HEV Premium DCT

Cena Superauto: 114 900 zł brutto
  • System nagłośnienia premium
  • Tempomat adaptacyjny ACC
  • Fotele przednie wentylowane
  • Asystent martwego pola
  • Podgrzewana kierownica
  • Elektrycznie ustawiany fotel kierowcy
  • Tapicerka skórzana
  • Keyless Go
  • Kamera parkowania tył
  • Asystent pasa ruchu
  • Android Auto
  • Zegary cyfrowe
  • Lampy przednie w technologii LED
  • Ładowanie bezprzewodowe urządzeń
  • Interfejs Bluetooth
  • Kontrola odległości z przodu
  • Lusterka boczne składane elektrycznie
  • Isofix
  • Gniazdo USB
  • Podłokietniki – przód
  • Rozkładana tylna kanapa
Oszczędzasz 16% Rabat z tytułu leasingu 21 600 zł
Leasing netto: 1 327zł 1 632 zł brutto / msc.

Leasingodawca ponosi więc ryzyko finansowe, dlatego przed zawarciem umowy dokładnie analizuje sytuację potencjalnego klienta. Szuka dowodów potwierdzających stabilność firmy oraz jej zdolność do regularnego opłacania rat. Zazwyczaj kluczowe są dwa filary: staż działalności z udokumentowanym przychodem oraz dotychczasowa historia kredytowa, która pokazuje, jak klient radził sobie z wcześniejszymi zobowiązaniami.

W przypadku nowej firmy analityk trafia jednak na próżnię – brakuje mu twardych danych i stabilnego punktu odniesienia. Dlatego krótki staż na rynku w połączeniu z brakiem historii finansowej znacząco osłabiają pozycję negocjacyjną przedsiębiorcy, skłaniając instytucję do ostrożniejszej oceny wniosku.

Historia kredytowa – co sprawdza leasingodawca?

Historia kredytowa to rejestr naszych dotychczasowych zobowiązań finansowych oraz informacji o terminowości ich spłaty. Dane o kredytach, pożyczkach i zakupach ratalnych gromadzi m.in. Biuro Informacji Kredytowej (BIK). Na ich podstawie analityk ocenia rzetelność potencjalnego klienta.

Dla leasingodawcy kluczowy jest jeden z trzech scenariuszy:

  • Pozytywna historia kredytowa – potwierdza, że klient dotrzymywał terminów spłat. Jeśli firma działa od niedawna, analityk może wziąć pod uwagę również prywatną historię kredytową jej właściciela, traktując ją jako dodatkowy atut.
  • Negatywna historia kredytowa – wpływa niekorzystnie na ocenę wiarygodności klienta, zwłaszcza jeśli w grę wchodzą długotrwałe zaległości oraz powtarzające się opóźnienia w spłacie. Mogą one skutkować wymogiem wyższej opłaty wstępnej, a w skrajnych przypadkach – całkowitą odmową finansowania.
  • Brak historii kredytowej – oznacza, że klient nie korzystał wcześniej z produktów finansowych lub zgromadzone dane są zbyt skromne. Ten fakt utrudnia analitykowi ocenę ryzyka. Przekłada się też na niższą ocenę punktową (scoring) w BIK, ponieważ algorytm nie ma na czym oprzeć prognozy.

Dla nowej firmy pozytywna historia kredytowa właściciela może więc być istotnym argumentem negocjacyjnym. Nie zastąpi wprawdzie wyników finansowych samego przedsiębiorstwa, ale pomaga zbudować wiarygodność na starcie.

Jak krótki staż działalności wpływa na decyzję leasingową?

Leasingodawcy często wyznaczają minimalny okres prowadzenia działalności, po którym przedsiębiorca może ubiegać się o finansowanie. Część firm dopuszcza leasing już od pierwszego dnia istnienia biznesu, inne wymagają co najmniej 3, 6 lub 12 miesięcy obecności na rynku. Sam wiek firmy nie przesądza jednak o ostatecznej decyzji – określa przede wszystkim to, jakich dokumentów zażąda finansujący.

Kluczowe znaczenie ma bowiem możliwość wykazania, że firma generuje przychody i utrzyma płynność finansową. W tym celu leasingodawca może poprosić o dokumenty księgowe, wyciągi z konta bankowego czy deklaracje podatkowe. Przedsiębiorstwo działające od kilku tygodni nie przedstawi jednak takich samych danych jak biznes z wieloletnim stażem.

W specyficznej sytuacji znajdują się nowe spółki z o.o. Nawet jeśli ich zarząd i wspólnicy mogą pochwalić się świetną prywatną historią kredytową, nie zastępuje ona historii finansowej samej spółki. Podmiot, który dopiero wystartował, nie posiada własnych bilansów ani dokumentacji pokazującej regularne wpływy. Z tego powodu leasingodawca może oczekiwać mocniejszego zabezpieczenia lub wyższego wkładu własnego (opłaty wstępnej).

Warto jednak pamiętać, że krótki staż nie oznacza automatycznej odmowy. Wielu finansujących chętnie współpracuje z nowymi przedsiębiorcami – warunki takiej umowy bywają po prostu bardziej wymagające niż w przypadku firm z ugruntowaną pozycją na rynku.

Nie tylko BIK i wiek firmy – jakie parametry decydują o przyznaniu leasingu?

Historia kredytowa i staż działalności nie wyczerpują listy kryteriów, którymi kieruje się instytucja finansowa. Leasingodawca analizuje również przychody firmy, ich regularność, profil prowadzonej działalności oraz formę prawną biznesu.

Kluczowe znaczenie mają cztery dodatkowe aspekty:

Wysokość obrotów – nawet przy kilkumiesięcznym stażu przychody mogą okazać się zbyt niskie w stosunku do planowanej raty. Finansujący ocenia, czy wpływy pozwolą pokryć bieżące koszty i bez problemu sfinansować nowe zobowiązanie. Niewielki obrót może skutkować odmową, wyższą opłatą wstępną lub wymogiem dodatkowego zabezpieczenia.

Sezonowość przychodów – w niektórych sektorach (np. w turystyce czy rolnictwie) wpływy są znacznie wyższe w określonych miesiącach, a poza sezonem wyraźnie spadają. W takich przypadkach leasingodawca uważniej weryfikuje, czy firma zgromadziła rezerwy pozwalające regulować raty w okresach słabszej sprzedaży.

Rodzaj działalności – część branż ze względu na specyfikę rynku lub wyższy odsetek upadłości uchodzi za bardziej ryzykowne. Dotyczy to m.in. transportu, gastronomii czy budownictwa. Przedsiębiorcy z tych sektorów mogą usłyszeć bardziej rygorystyczne warunki lub wymóg wyższego wkładu własnego.

Forma prawna firmy – w przypadku jednoosobowej działalności gospodarczej (JDG) leasingodawca bierze pod uwagę osobistą sytuację właściciela i może zaoferować uproszczone procedury. Nowa spółka z o.o. wymaga natomiast bardziej szczegółowej analizy rejestrowej, finansowej, a niekiedy także majątkowej osób ją reprezentujących (np. w formie poręczenia).

Żaden z tych elementów sam w sobie nie decyduje o odmowie. Dobrze ilustruje to sytuacja dwóch nowych firm, które chcą wziąć w leasing samochód za 150 tys. zł i żadna z nich nie ma jeszcze historii kredytowej.

Pierwsza działa w gastronomii – generuje nieregularne, sezonowe przychody z licznych transakcji detalicznych, przez co trudno precyzyjnie prognozować jej przyszłe wpływy. Druga zajmuje się produkcją mebli, ale ma już podpisane stałe umowy z kilkoma partnerami biznesowymi, co gwarantuje przewidywalny przepływ gotówki.

Mimo identycznego stażu i braku historii kredytowej ocena obu wniosków będzie zupełnie inna. Stabilne kontrakty drugiej firmy ułatwią jej uzyskanie finansowania na standardowych warunkach, podczas gdy pierwsza firma może spotkać się z bardziej rygorystycznymi wymaganiami ze strony leasingodawcy. Pokazuje to, że instytucja ocenia całokształt biznesu: nie tylko wiek i historię kredytową przedsiębiorstwa, lecz także branżę, źródła przychodów, ich regularność i przewidywalność.

Jakie wymagania stawiają leasingodawcy nowym firmom bez historii kredytowej?

Jak już wspominaliśmy, leasingodawcy chętnie finansują samochody firmom, które dopiero rozpoczęły działalność i nie mają jeszcze własnej historii kredytowej, jednak w takich przypadkach zabezpieczają się dodatkowymi warunkami. Najważniejsze z nich to:

Wyższa opłata początkowa (wkład własny) – standardowo wynosi ona 10–20% wartości auta, ale przy krótkim stażu i braku historii finansowej leasingodawca może oczekiwać 30–40%. Większy wkład obniża kwotę finansowania i realnie zmniejsza ryzyko instytucji.

Weryfikacja historii kredytowej właściciela – w przypadku jednoosobowej działalności gospodarczej finansujący sprawdza prywatne zobowiązania przedsiębiorcy. Przy nowej spółce z o.o. weryfikacja może objąć sytuację finansową jej wspólników lub członków zarządu.

Dokumenty potwierdzające pierwsze przychody – ponieważ nowa firma nie ma jeszcze zamkniętych okresów rozliczeniowych, leasingodawca może poprosić o wyciągi z rachunku bankowego, faktury, KPiR, deklaracje VAT czy kopie podpisanych kontraktów z klientami.

Limity wartości przedmiotu – niektórzy finansujący ograniczają maksymalną cenę samochodu dla start-upów (np. do 150–200 tys. zł), choć limity te zależą wyłącznie od polityki konkretnej instytucji.

Dodatkowe zabezpieczenia spłaty – jeśli profil ryzyka jest wyższy, leasingodawca może wymagać instrumentu, który zagwarantuje odzyskanie środków w razie problemów klienta. W zależności od sytuacji może to być:

  • Weksel in blanco – podpisany przez przedsiębiorcę dokument, który leasingodawca może uzupełnić zgodnie z warunkami deklaracji wekslowej, jeśli wystąpią określone w niej okoliczności, np. zaległości w spłacie.
  • Poręczenie osoby fizycznej – np. właściciela firmy lub innej osoby. Poręczyciel zobowiązuje się do spłaty długu, jeśli nie wywiąże się z niego leasingobiorca.
  • Zastaw rejestrowy na innym składniku majątku – zabezpieczenie ustanawiane na ruchomości należącej do przedsiębiorcy, np. maszynie lub urządzeniu. W razie problemów ze spłatą wierzyciel może dochodzić zaspokojenia z tego przedmiotu na zasadach określonych przepisami.
  • Blokada środków na rachunku lub lokacie – określona kwota zostaje zablokowana i może zostać wykorzystana na pokrycie zobowiązania w sytuacji przewidzianej w umowie.
  • Hipoteka na nieruchomości – zabezpieczenie na nieruchomości należącej do przedsiębiorcy lub innego podmiotu, stosowane przede wszystkim przy większych zobowiązaniach.
  • Gwarancja odkupu lub spłaty – zobowiązanie producenta, dealera albo innego podmiotu do odkupienia pojazdu lub pokrycia określonej części zobowiązania, jeśli zostaną spełnione warunki gwarancji.
  • Przewłaszczenie na zabezpieczenie – przeniesienie własności określonego składnika majątku na wierzyciela w celu zabezpieczenia zobowiązania. Zasady korzystania z niego i zwrotu własności określa umowa.

Nie każda firma leasingowa stosuje wszystkie te rozwiązania. Ostateczny kształt zabezpieczeń zależy od wartości samochodu, kondycji finansowej przedsiębiorcy oraz wewnętrznych procedur wybranego finansującego.

Jak zwiększyć szanse na pozytywną decyzję leasingową na starcie?

Brak historii kredytowej i krótki staż działalności mogą utrudnić uzyskanie finansowania, ale przedsiębiorca nie jest w tej sytuacji bezradny. Zamiast czekać na odmowę, warto aktywnie budować swoją wiarygodność w oczach leasingodawcy – poprzez odpowiednie przygotowanie finansowe, dobór auta oraz mądre porównanie ofert.

Zaproponuj wyższy wkład własny

Większa opłata początkowa to najprostszy sygnał dla finansującego, że biznes dysponuje kapitałem. Standardowe 10–20% można podnieść do 30% lub nawet 40%. Taki ruch obniża kwotę transakcji i realnie zmniejsza ryzyko leasingodawcy, co często decyduje o przyznaniu auta start-upowi.

Wykorzystaj prywatną historię kredytową

Jeśli firma nie zdążyła jeszcze zapracować na własny scoring, jej najlepszą wizytówką jest nienaganna historia kredytowa właściciela. Warto też przygotować dokumenty potwierdzające dodatkowe źródła dochodu (np. z umowy o pracę czy wcześniejszego biznesu), które pokazują płynność finansową na prywatnym koncie.

Dobierz samochód „przyjazny” finansowaniu

Na starcie lepiej unikać aut niszowych i pojazdów specjalistycznych. Leasingodawcy znacznie przychylniej patrzą na samochody popularne, łatwe w odsprzedaży i o stabilnej wartości rezydualnej. Dzięki temu w razie problemów z windykacją instytucja szybko odzyska kapitał na rynku wtórnym.

Przedstaw model biznesowy i kontrakty

Skoro brakuje twardych danych historycznych, trzeba pokazać przyszłe wpływy. Warto więc dołączyć do wniosku podpisane umowy, listy intencyjne, zamówienia od klientów czy dowody na opłacone zlecenia. Krótki opis planowanych przychodów i profilu klientów pomaga analitykowi zrozumieć, że biznes ma solidne fundamenty.

Pokaż gotowość do dodatkowego zabezpieczenia

Jeśli sytuacja tego wymaga, warto zaproponować instrument, który uwiarygodni wniosek – np. poręczenie osoby trzeciej czy ustanowienie dodatkowego zabezpieczenia na posiadanym już majątku. Pokazuje to pełne partnerstwo w rozmowach z instytucją.

Porównaj oferty wielu instytucji

Każda firma leasingowa ma własną politykę ryzyka. Instytucja A odrzuci wniosek ze względu na brak stażu, podczas gdy instytucja B sfinansuje auto od pierwszego dnia, o ile wpłacisz wyższy wkład własny. Zamiast składać wnioski na oślep, warto sprawdzić warunki kilku instytucji i zapytać o minimalny okres działalności, wymagany wkład własny, dokumenty finansowe i możliwość przedstawienia alternatywnych zabezpieczeń.

Skorzystaj ze wsparcia brokera leasingowego

Przedsiębiorca stawiający pierwsze kroki w biznesie, może też skorzystać z pomocy pośrednika leasingowego. Doświadczony broker od razu wie, którzy finansujący elastycznie podchodzą do start-upów i pomaga dobrać ofertę skrojoną pod realia konkretnej firmy.

Podsumowanie - jak dobrze wypaść w oczach leasingodawcy?

Start w biznesie wiąże się z wieloma wyzwaniami, a leasing samochodu – choć ułatwia rozwój firmy – na etapie wnioskowania wymaga zrozumienia perspektywy firmy leasingowej. Brak długiego stażu rynkowego czy własnej historii kredytowej nie zamyka jednak drogi do sfinansowania pojazdu. Oznacza jedynie, że finansujący podchodzi do wniosku z większą ostrożnością.

Kluczem do sukcesu jest przekonanie leasingodawcy, że Twoja nowa firma będzie regularnie spłacać raty. Pomogą Ci w tym kontrakty z klientami, wyższy wkład własny, popularny model auta albo Twoja prywatna, dobra historia kredytowa. Pamiętaj też, żeby porównać oferty kilku instytucji finansowych. Ich wymagania wobec początkujących biznesów są z reguły różne, dzięki czemu łatwiej znajdziesz finansowanie bez historii kredytowej.
Beata Szymańska
Beata Szymańska Beata Szymańska - dziennikarka Chinskiesamochody.pl
Strona autora

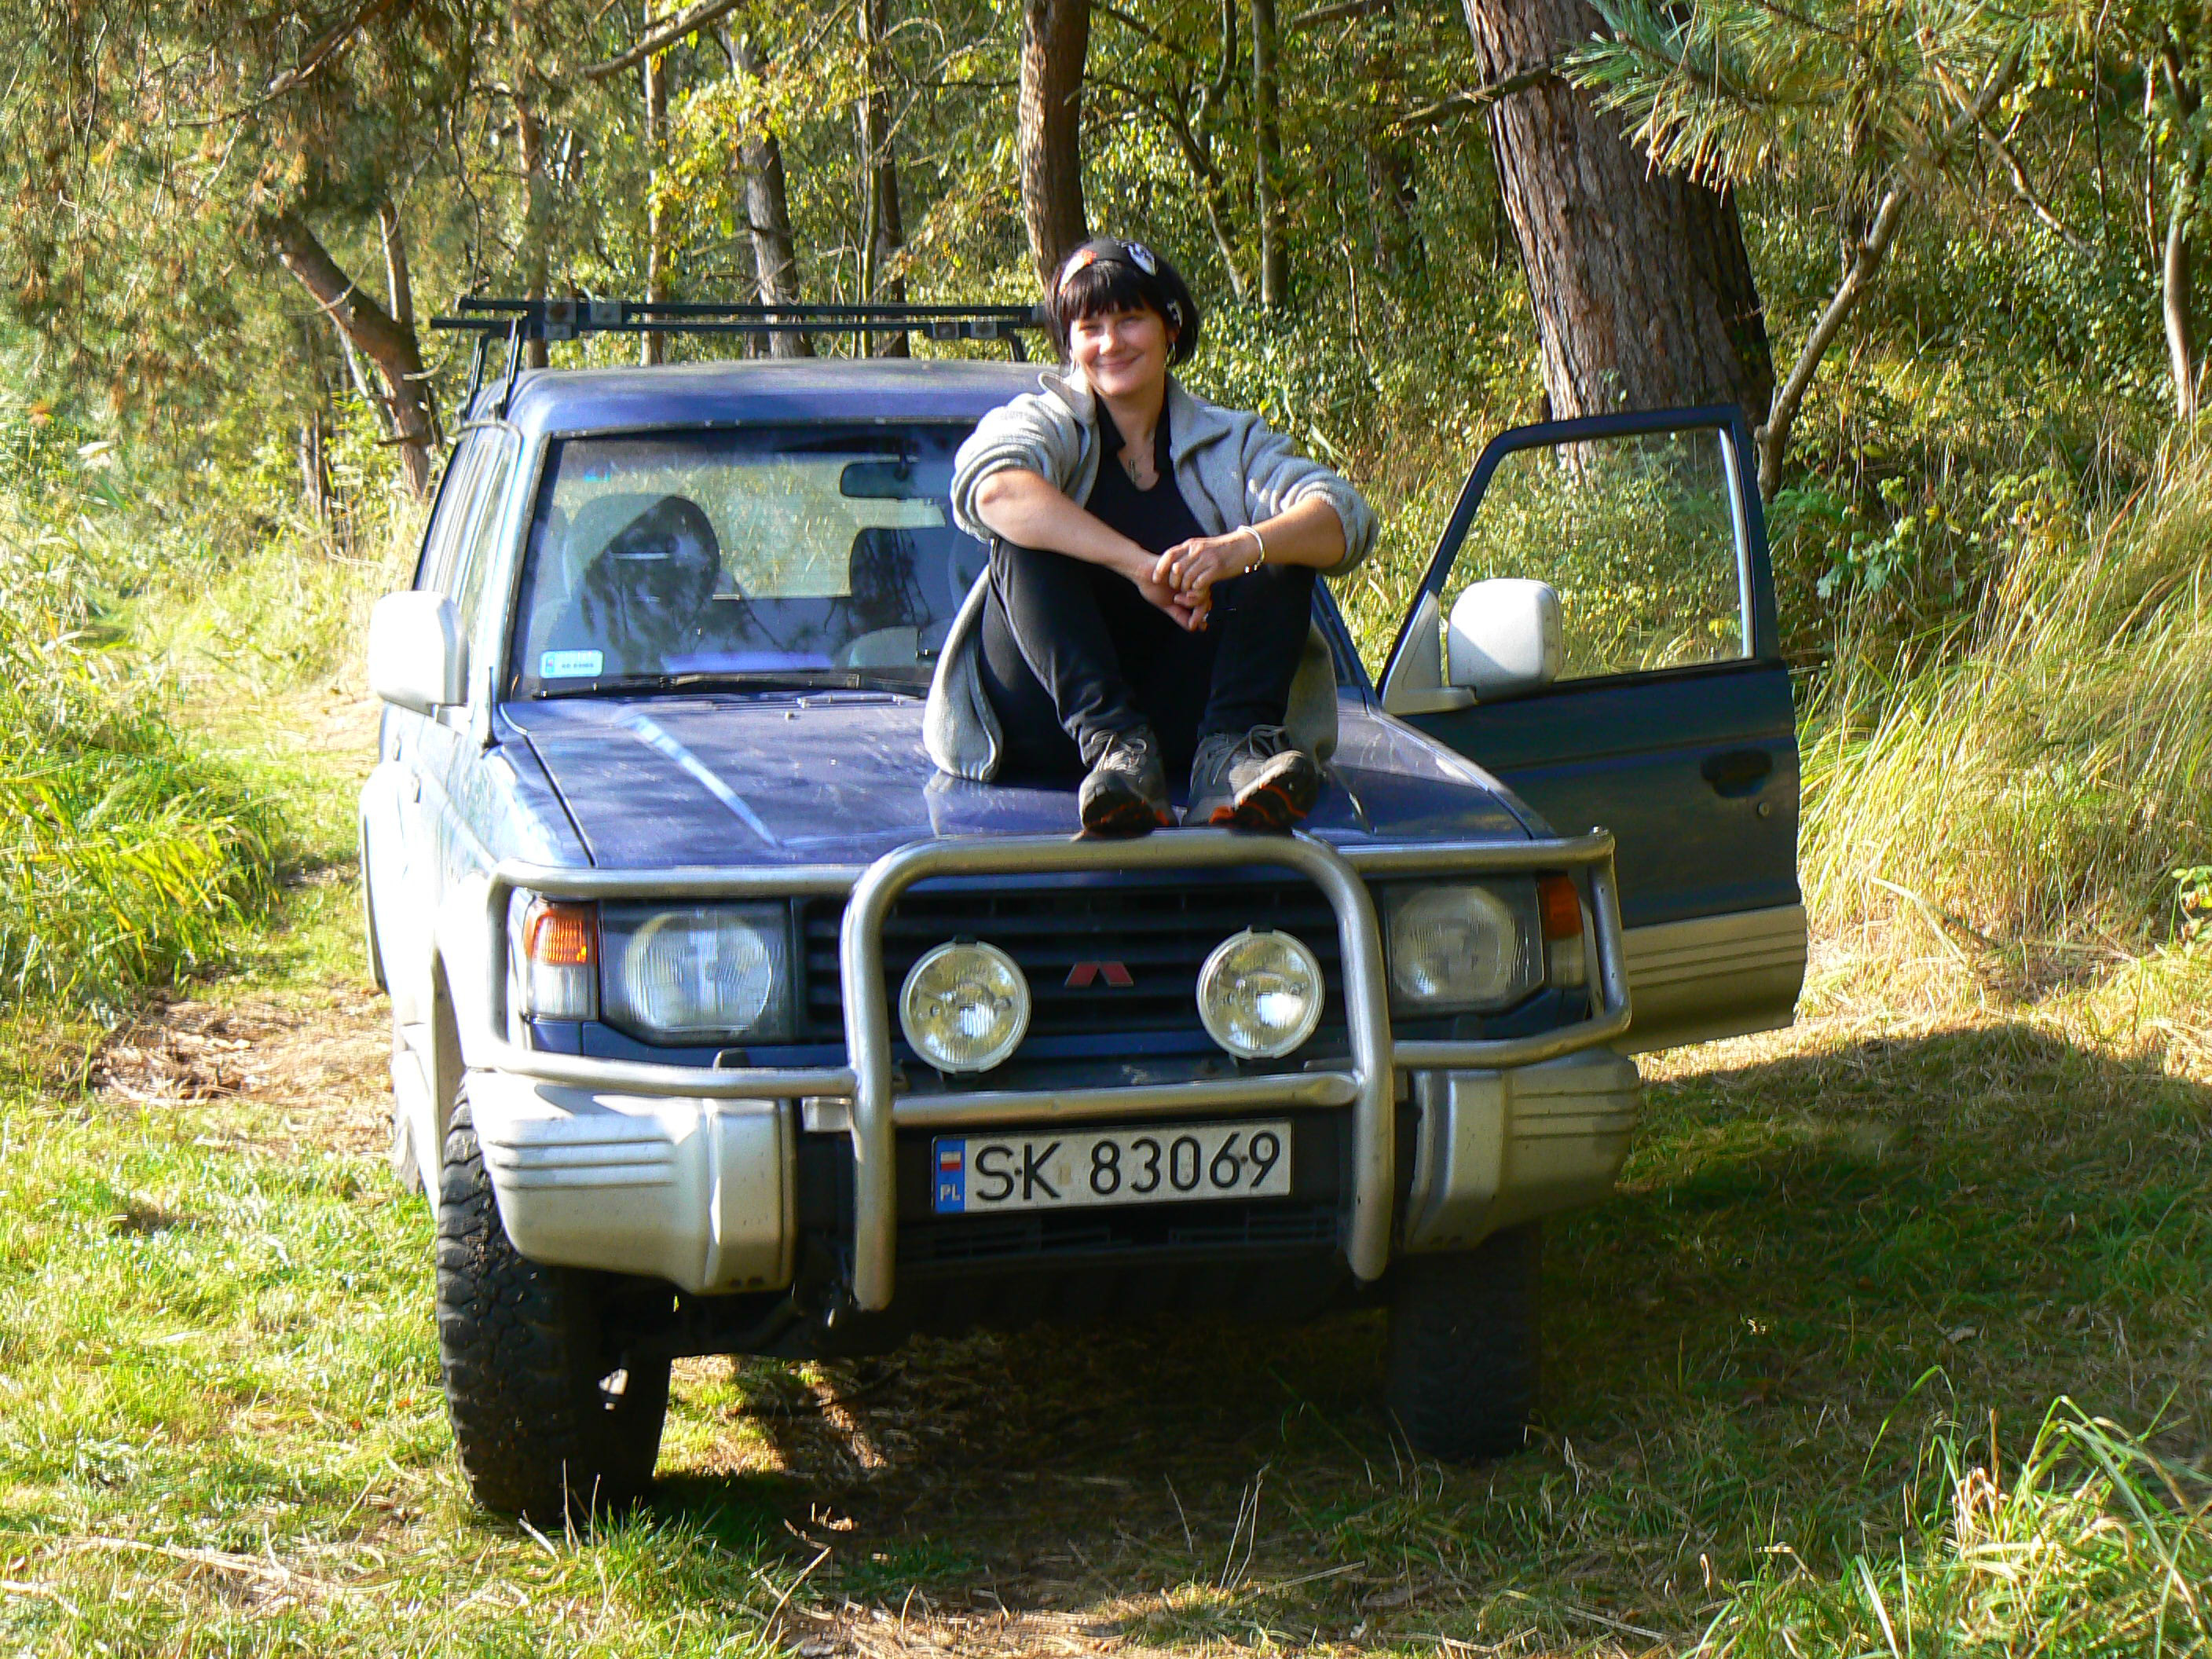
Od wielu lat piszę, redaguję i analizuję – głównie tematy związane z finansami, ekonomią i motoryzacją. W swoim dorobku mam kilka tysięcy tekstów, z czego pokaźna część dotyczy produktów i usług dla klientów firmowych. Z biegiem czasu wyspecjalizowałam się właśnie w tej tematyce – lubię łączyć liczby z konkretem i podpowiadać, co naprawdę się opłaca. Od lat współpracuje z wieloma redakcjami z branży finansowej i motoryzacyjnej.  Po godzinach zamieniam komputer na błoto – jestem fanką off-roadu i klasycznych aut terenowych. Im więcej kurzu i chromu, tym lepiej.

Zobacz podobne artykuły
YangWang

YangWang U9 Xtreme przekroczył prędkość...

YangWang, luksusowa marka należąca do BYD, pobiła swój własny światowy rekord prędkości i przeniosła technologię motoryzacyjną w zupełnie nowy wymi...

Paweł Bartocha 06.11.2026 10 min
GWM Haval H7

GWM Haval H7 debiutuje w Polsce. Co ofer...

GWM Haval H7 to nowy, średniej wielkości SUV, który będzie drugim modelem chińskiego koncernu Great Wall Motor na polskim rynku, tuż obok Ory 5. Sa...

Klaudia Figiel 04.11.2026 10 min

Chińskie auta elektryczne zimą: pompa ci...

Jak chińskie auta elektryczne radzą sobie zimą? Sprawdź, ile daje pompa ciepła i podgrzewanie baterii oraz które modele mają największy zasięg w mr...

Katarzyna Bugla 02.11.2026 15 min

Jak wyłączyć asystentów kierowcy w MG, B...

Pikające ostrzeżenia o przekroczeniu prędkości i systemy monitorujące uwagę kierowcy potrafią być uciążliwe podczas codziennej jazdy. Wyjaśniamy, g...

Klaudia Figiel 31.10.2026 7 min

Chery pokazało drugą twarz rodziny Tiggo...

Chery pokazało w Chinach Tiggo X7, czyli pierwszy model z nowej rodziny SUV-ów Tiggo X, który względem pozostałych samochodów w gamie producenta bę...

Klaudia Figiel 29.10.2026 8 min
Avatr

Koncern Changan w Polsce – jakie marki i...

Koncern Changan to jeden z nowszych chińskich graczy na naszym rynku, który w swojej gamie oferuje popularne SUV-y dostosowane do różnych priorytet...

Klaudia Figiel 27.10.2026 11 min
Dodaj samochód
do porównania
Dodaj jeszcze jedno auto, aby porównać oferty
PORÓWNAJ

Samochody używane

Zobacz wszystkie oferty
  • Jaecoo używane

Polecane przez ChinskieSamochody.pl

  • Baic
  • Bestune
  • BYD
  • Changan
  • Chery
  • DR
  • EVO
  • Forthing
  • Gac
  • Geely
  • Hongqi
  • ICH-X
  • JAC
  • Jaecoo
  • Jetour
  • Leapmotor
  • MG
  • Omoda
  • SWM
  • Tiger
  • XPENG
  • Baic Beijing 3
  • Baic Beijing 5
  • Baic Beijing 7
  • Baic BJ30
  • Baic BJ60
  • Bestune B70
  • Bestune T77
  • Bestune T90
  • BYD ATTO 2
  • BYD Dolphin G
  • BYD Seal 6
  • BYD Seal 6 DM-i
  • BYD Seal U
  • BYD Sealion 5
  • BYD Sealion 7
  • Changan CS55 Plus
  • Changan CS75 Plus
  • Chery Tiggo 4
  • Chery Tiggo 7
  • Chery Tiggo 8
  • Chery Tiggo 9
  • DR 5
  • DR 6
  • EVO CUATRO
  • Forthing T-Five
  • Forthing U-Tour
  • Forthing U-Tour V9 / V-Tour
  • Forthing V-Tour
  • Gac AION UT
  • Gac AION V
  • Gac Emkoo
  • Gac Emzoom
  • Gac HYPTEC HT
  • Geely E5
  • Geely Starray
  • Hongqi H5
  • Hongqi H6
  • Hongqi H9
  • Hongqi HS3
  • Hongqi HS5
  • ICH-X K2
  • ICH-X K3
  • JAC 7
  • JAC 7 Plus
  • JAC JS6
  • JAC JS8
  • JAC JS8 PRO
  • Jaecoo 5
  • Jaecoo 7
  • Jaecoo 8
  • Jaecoo E5
  • Jetour Dashing
  • Jetour T2
  • Jetour X70 Plus
  • Leapmotor B03X
  • Leapmotor B05
  • Leapmotor B10
  • Leapmotor C10
  • Leapmotor T03
  • MG 3
  • MG 4
  • MG Cyberster
  • MG HS
  • MG S5
  • MG S6
  • MG S9
  • MG ZS
  • Omoda 5
  • Omoda 7
  • Omoda 9
  • SWM G01 Pro
  • SWM G03F
  • SWM G05
  • Tiger EIGHT
  • Tiger SIX
  • XPENG G6
  • XPENG G9
  • XPENG P7+

Dane firmowe

  • Kontakt
  • Kariera
  • Strefa wiedzy
  • Biuro prasowe
  • CSR
  • O nas
  • Magazyn Superauto.pl
  • Magazyn Superauto.pl - Facebook
  • Superauto.pl - Facebook
  • Kalkulator leasingowy
  • Kalkulator kredytowy
  • Superauto.pl
  • Nowydostawczy.pl
  • Nowyosobowy.pl
  • Polityka prywatności
  • Polityka fotografii
  • Zaufani partnerzy
  • Regulamin
Obserwuj nas na:
2026 - Superauto.pl Sp. z o.o.,
ul. Stalowa 16, 41-506 Chorzów
Jesteśmy częścią
Wirtualna Polska Holding S.A.